أرقام الودائع، الشمول المالي، الاقتصاد النقدي والمدفوعات الرقمية ترسم مشهداً مالياً مختلفاً عمّا كان عليه قبل 2019.
كان القطاع المصرفي اللبناني لعقود بوابة اللبنانيين الأساسية إلى الادخار والتحويل والدفع. لكن الأزمة التي انفجرت في نهاية 2019، وما تبعها من قيود على السحوبات والتحويلات وتراجع في قدرة المصارف على أداء وظائفها التقليدية، غيّرت هذه العلاقة بصورة عميقة. ولم يختفِ الطلب على الخدمات المالية؛ بل انتقل جزء منه إلى النقد، وشركات تحويل الأموال، ثم إلى أدوات الدفع والمحافظ الرقمية.
المشهد الجديد لا يعني أن المصارف خرجت من المعادلة، لكنه يطرح سؤالاً أكثر دقة: هل يتشكل في لبنان نظام مالي موازٍ يعمل إلى جانب المصارف، أم أن ما نراه مجرد استجابة مؤقتة لأزمة ثقة طويلة؟
الأرقام أولاً: انكماش مصرفي واتساع البدائل
تظهر البيانات المتاحة تراجعاً حاداً في حجم الودائع المصرفية منذ بداية الأزمة. فبعد أن كانت في حدود 170-173 مليار دولار قبل الانهيار، باتت تدور حول 89-90 مليار دولار في السنوات الأخيرة. وبما أن السلسلة أدناه تجمع قيماً مقربة لأغراض العرض الصحافي، فهي تُستخدم لإظهار اتجاه الانكماش لا كبديل عن السلسلة الشهرية الرسمية.
جدول 1: تطور حجم الودائع المصرفية في لبنان من عام 2019 إلى عام 2025
| السنة | حجم الودائع (مليار دولار تقريباً) |
| 2019 | 173 |
| 2020 | 150 |
| 2021 | 125 |
| 2022 | 105 |
| 2023 | 98 |
| 2024 | 90 |
| 2025 | 89 |
ملاحظة: القيم تقريبية ومقربة لأغراض العرض الصحافي، وتعكس الاتجاه العام لتراجع الودائع المصرفية خلال فترة الأزمة.
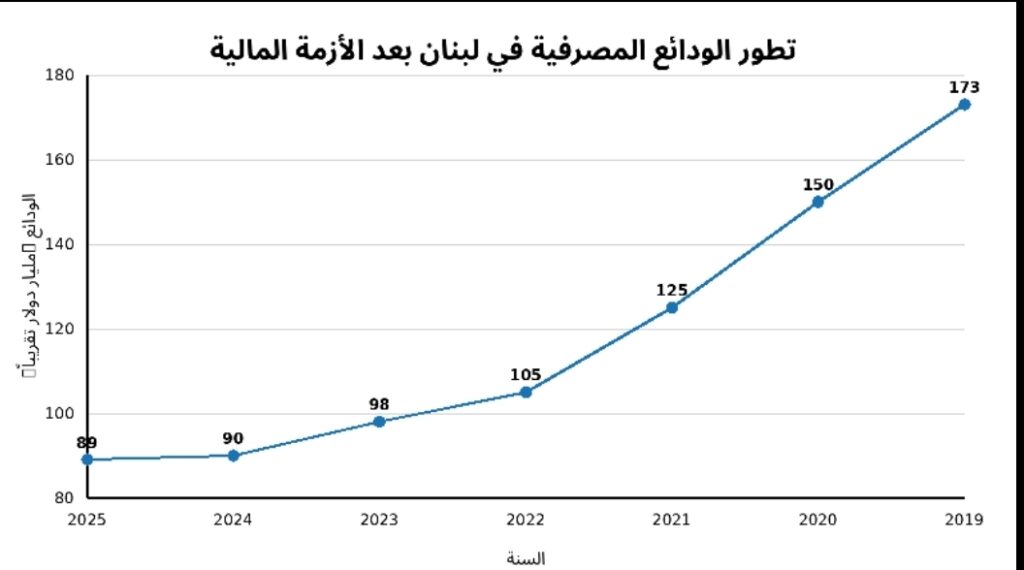
الشكل 1: تطور الودائع المصرفية في لبنان بين 2019 و2025.
المصدر: مصرف لبنان (BDL) – الإحصاءات النقدية والمالية والتقارير السنوية. ملاحظة: القيم مقربة لأغراض العرض الصحافي وإظهار الاتجاه العام.
وفي موازاة ذلك، تكشف بيانات Global Findex لعام 2024 أن 21.6% من البالغين في لبنان يمتلكون حساباً لدى مؤسسة مالية، بينما أفاد 20.3% بأنهم أجروا أو تلقوا دفعة رقمية، وبلغت نسبة امتلاك حساب أموال عبر الهاتف المحمول 2.7%. هذه المؤشرات لا تعني أن المستخدم الرقمي أصبح خارج النظام المصرفي، لكنها تظهر أن استخدام الأدوات الرقمية بات جزءاً ملموساً من السلوك المالي اليومي.
جدول 2: مؤشرات مختارة لاستخدام الخدمات المالية والرقمية في لبنان – 2024
| النسبة | المؤشر |
| 21.6% | يمتلك حساباً لدى مؤسسة مالية |
| 2.7% | يمتلك حساب أموال عبر الهاتف المحمول |
| 20.3% | أجرى أو تلقى دفعة رقمية |
| 9.5% | يستخدم الحساب رقمياً |
المصدر: البنك الدولي، Global Findex 2025 – بيانات لبنان لعام 2024 (Microdata).
من المصارف إلى النقد وشركات التحويل
أحد أوضح التحولات بعد 2019 كان اتساع الاقتصاد النقدي، ولا سيما بالدولار. وقدّر البنك الدولي حجم الاقتصاد النقدي المُدولر بنحو 9.9 مليارات دولار في 2022، أي 45.7% من الناتج المحلي الإجمالي. هذا التحول يرفع كلفة نقل النقد وتخزينه، ويزيد مخاطر الاقتصاد غير الرسمي وغسل الأموال والتهرب الضريبي.
وفي الوقت نفسه، بقيت تحويلات المغتربين شرياناً أساسياً. ووفق بيانات البنك الدولي، بلغت التحويلات الشخصية الواردة إلى لبنان نحو 33.3% من الناتج المحلي الإجمالي في أحدث البيانات المنشورة. إلا أن البيانات العامة لا تقدم نسبة موحدة وموثوقة تقسم هذه التحويلات بين المصارف وشركات التحويل والقنوات غير الرسمية.
المحافظ الرقمية: توسع حقيقي لكن ليس بديلاً كاملاً
توسعت خدمات الدفع الإلكتروني والمحافظ الرقمية، مستفيدة من حاجة الأفراد والشركات إلى أدوات تحويل ودفع أسرع وأقل اعتماداً على الحساب المصرفي التقليدي. وقد أعاد مصرف لبنان في 2026 تنظيم إطار مزودي خدمات الدفع الإلكتروني، مع تعريف خدمات مثل المحافظ الإلكترونية (E-Wallets)، والتحويلات المحلية الإلكترونية، وخدمات التحقق الإلكتروني من هوية العميل (E-KYC).
لكن هذه المنصات لا تؤدي كل وظائف المصارف. فهي قد تسهّل الدفع والتحويل وحفظ أرصدة محدودة، لكنها لا تشكل بحد ذاتها بديلاً متكاملاً عن وظيفة المصرف في الائتمان والوساطة المالية وإدارة الودائع. وهذا الفارق أساسي عند الحديث عن «نظام موازٍ» ، ما يتوسع اليوم هو شبكة خدمات دفع وتحويل، وليس نظاماً مصرفياً مكتمل الأركان.
هل يبني لبنان نظاماً مالياً موازياً؟
الأقرب إلى الواقع أن لبنان يشهد تعدداً في بوابات الوصول إلى المال: مصارف ما زالت حاضرة ولكن بدور منكمش، شركات تحويل أصبحت أكثر التصاقاً بالمعاملات اليومية، ومنصات رقمية تحاول توسيع نطاق الدفع والتحويل. ويضاف إلى ذلك اقتصاد نقدي ضخم يعمل خارج جزء مهم من القنوات الرسمية.
هذا التحول قد يجعل النظام المالي أكثر مرونة على مستوى الدفع اليومي، لكنه يخلق أيضاً تحديات في الرقابة وحماية المستهلك ومكافحة غسل الأموال. ومع تحديث الإطار التنظيمي لخدمات الدفع في 2026، سيكون الاختبار الحقيقي هو قدرة هذه الأدوات على الانتقال من حلول فرضتها الأزمة إلى بنية مالية منظمة وشفافة.
لذلك، لا يبدو أن لبنان «يلغي» المصارف بقدر ما يعيد توزيع وظائف كانت محتكرة داخلها. والمستقبل قد يكون مزيجاً بين مصرف تقليدي أصغر، واقتصاد نقدي ما زال واسعاً، ومنصات رقمية أكثر حضوراً. أما العنصر الذي سيحدد استدامة هذا النموذج، فيبقى الثقة: بمن تُحفظ الأموال، ومن يضمن الوصول إليها، ومن يخضع للمساءلة عند تعطل النظام؟
مصادر البيانات الرئيسية:
- مصرف لبنان (BDL): الإحصاءات النقدية والمالية والتقارير السنوية؛ ونظام الدفع الوطني (BDL-RTGS وBDL-CLEAR).
- البنك الدولي: Global Findex 2025 – Lebanon 2024 Microdata.
- البنك الدولي، Lebanon Economic Monitor (2023): تقدير الاقتصاد النقدي المُدولر بنحو 45.7% من الناتج المحلي في 2022.
- البنك الدولي – مؤشرات التنمية العالمية: التحويلات الشخصية الواردة إلى لبنان كنسبة من الناتج المحلي.
- مصرف لبنان، القرار الأساسي رقم 13790 (9 كانون الثاني 2026): تنظيم مزودي خدمات الدفع الإلكتروني.